Milliarden im Tiefschlaf: Was die Pensionskassenstudie 2025 für Schweizer Startups und die 2. Säule bedeutet
Die Schweiz investiert massiv in Bildung, Forschung und Innovation. Doch wenn heimische Startups wachsen und zu globalen Champions werden, kommt das nötige Skalierungskapital meist aus dem Ausland. Schweizer Pensionskassen könnten das ändern, zum direkten Nutzen der Versicherten und unseres Wirtschaftsstandorts.
Worum es geht
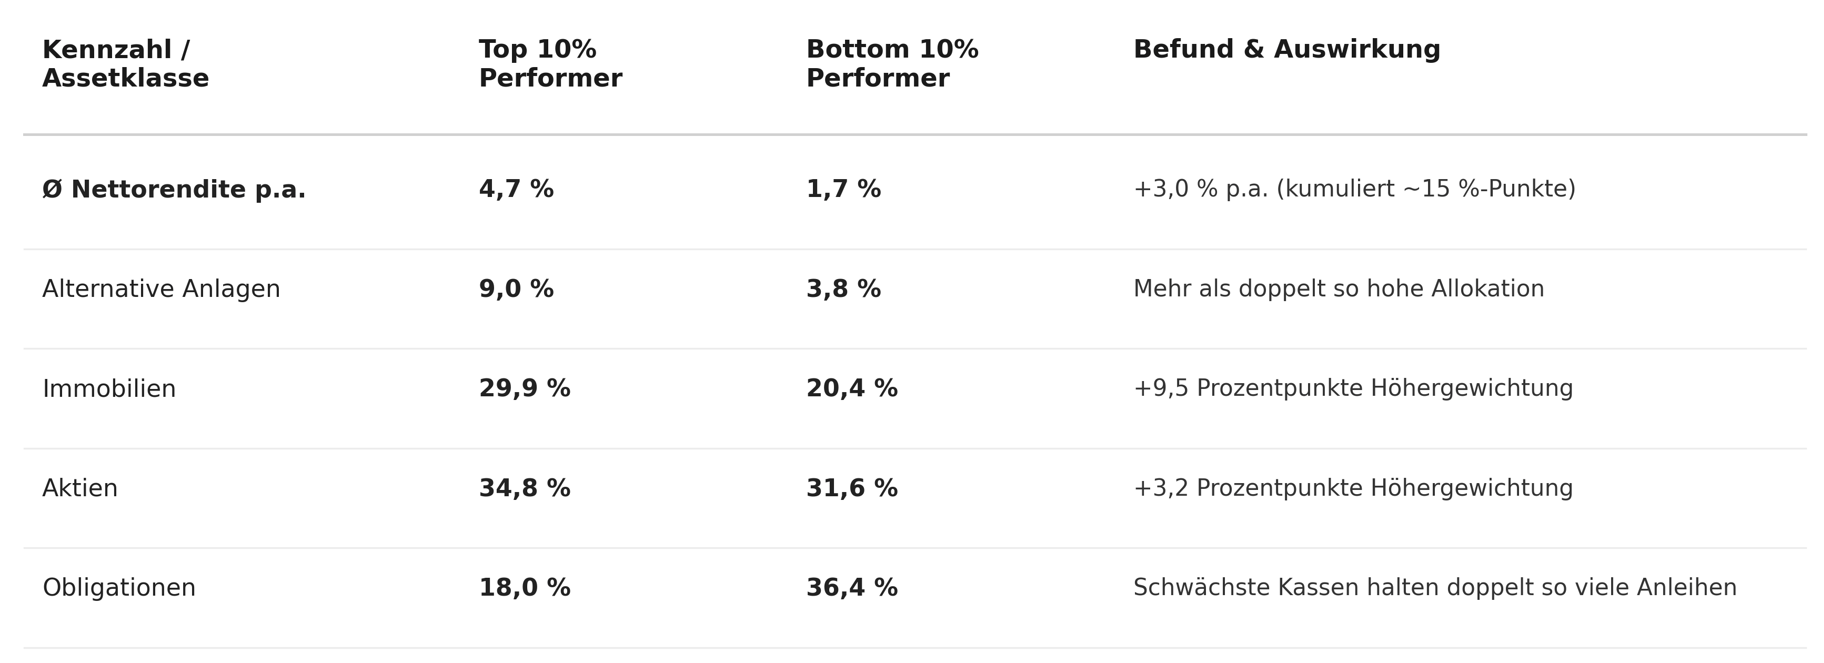
Die rund 1’320 Vorsorgeeinrichtungen der Schweiz verwalten zusammen eine Bilanzsumme von etwa 1’129 Milliarden Franken. Dennoch fristet Wagniskapital in den Portfolios der 2. Säule ein Schattendasein: In Private Equity stecken gerade einmal magere 1,5 Prozent der Gelder, und Venture Capital (VC) macht davon lediglich einen Bruchteil aus. Die Massnahme 2.3 der Schweizer Startup-Agenda setzt hier an und sieht vor, dass rund ein Prozent des Pensionskassenvermögens, etwa 12 Milliarden Franken, in Venture Capital fliessen. Es geht dabei nicht um standortpolitische Subventionen, sondern um eine kommerziell begründete Perspektive: das Ertragspotenzial wachstumsstarker Assetklassen zur Stärkung der Renten zu erschliessen und zeitgleich das dringend benötigte Skalierungskapital für den Innovationsstandort Schweiz bereitzustellen.
Das Wichtigste in Kürze
Die zentralen Erkenntnisse aus der Studie und der Startup-Agenda auf einen Blick:
- Rendite ist Haltungssache: Die eklatanten Performancedifferenzen zwischen den Vorsorgeeinrichtungen resultieren primär aus der strategischen Ambition und der Umsetzungskompetenz der Stiftungsräte, nicht aus strukturellen Grenzen der Risikofähigkeit.
- Spielraum liegt brach: Die Verordnung BVV 2 erlaubt bis zu 15 Prozent Alternative Anlagen, doch die Schweizer Kassen schöpfen diesen Rahmen mit durchschnittlich nur 5,3 Prozent (Private Equity bei 1,5 Prozent) bei weitem nicht aus.
- Sammelstiftungen als Hebel: Das günstige demografische Verhältnis bei privaten Sammelstiftungen (sechs aktive Versicherte pro Rentner) bietet die notwendige zeitliche Flexibilität für lange Venture-Capital-Investitionszyklen.
- Performance statt Patriotismus: VC-Investments müssen ausschliesslich durch ein überzeugendes Risiko-Rendite-Profil und Diversifikation bestechen, die treuhänderische Sorgfaltspflicht schliesst rein patriotisch motivierte Anlagen aus.
Was die Zahlen zeigen
Der wichtigste Beitragszahler in der 2. Säule ist der Finanzmarkt: Seit 2004 stammen über 40 Prozent des Vermögensaufbaus aus Kapitalerträgen. Wie gut eine Kasse ihr Vermögen anlegt, entscheidet direkt darüber, wie hoch die Renten ausfallen.
Zwischen den einzelnen Vorsorgeeinrichtungen klaffen gewaltige Ertragslücken. Im Zeitraum von 2020 bis 2024 erwirtschafteten die besten 10 Prozent der Kassen eine durchschnittliche Nettorendite von 4,7 Prozent pro Jahr. Die schwächsten 10 Prozent kamen dagegen nur auf 1,7 Prozent p.a. Über den fünfjährigen Zeitraum summiert sich dieser Abstand auf eine kumulierte Performancedifferenz von rund 15 Prozentpunkten, die den Versicherten der schwächeren Kassen auf ihren Alterskonten fehlt. Für die Versicherten heisst das ganz einfach: Macht die eigene Pensionskasse weniger Gewinn, bedeutet das am Ende weniger Geld im Portemonnaie für die Pensionierten.
Performance- & Portfolio-Vergleich (2020-2024)
Der Risiko-Mythos & PKRI-Indikator
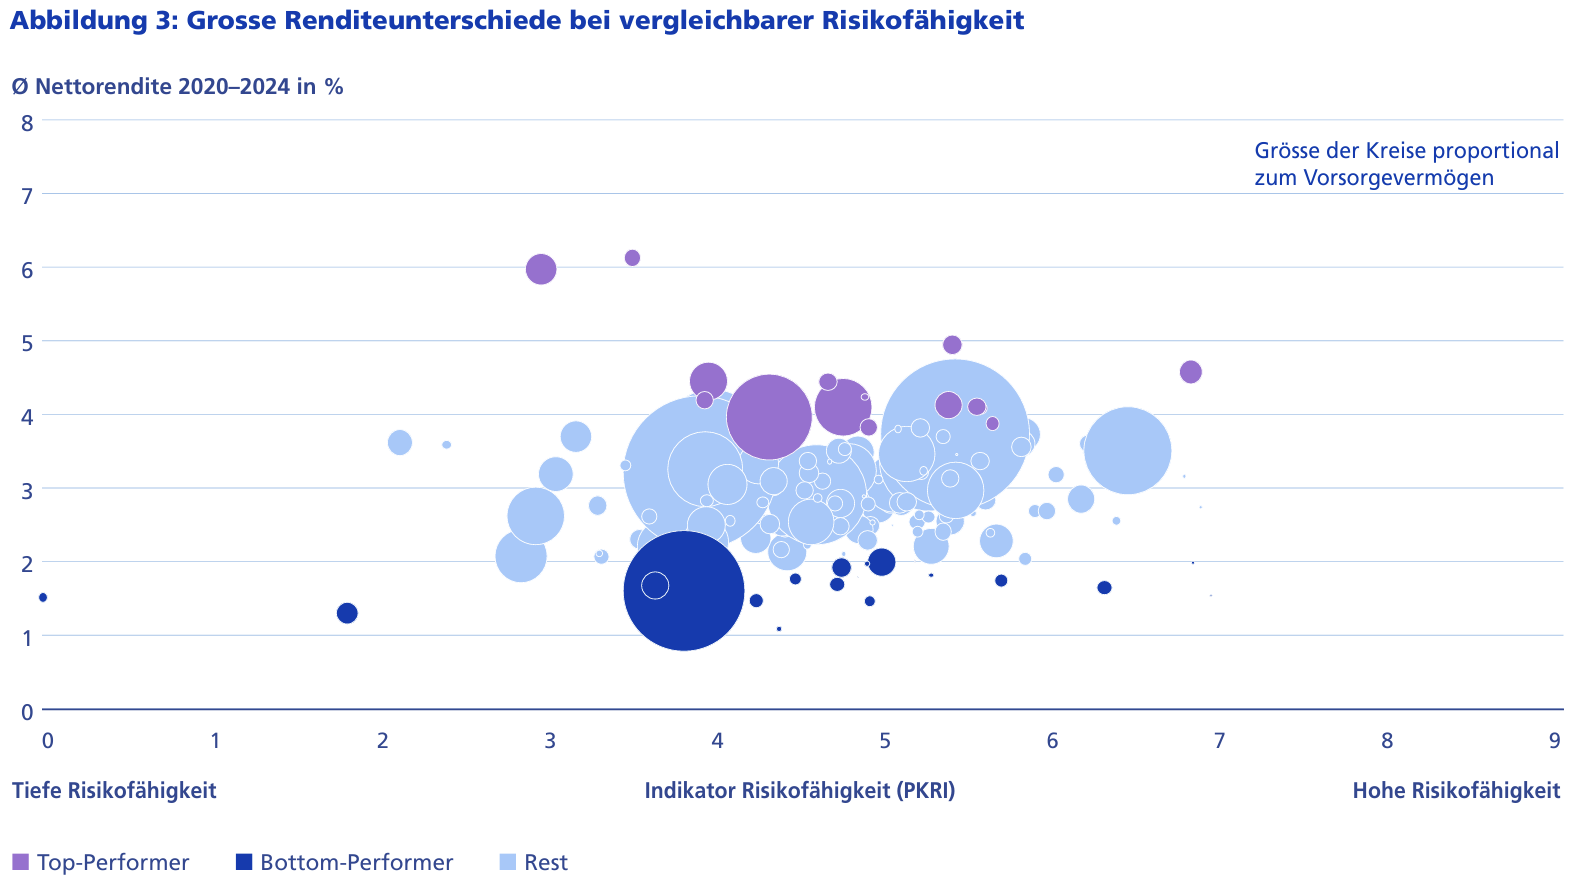
Dass Top-Performer ihre Mehrrendite durch unverhältnismässige Risiken erkaufen, wird empirisch widerlegt. Der Pensionskassen-Risikoindikator (PKRI) zeigt: Kassen mit identischem Risikoprofil erzielen völlig unterschiedliche Renditen. Strukturzwänge erklären das vorsichtige Anlegen nicht, der Erfolg ist das Resultat der strategischen Haltung des Stiftungsrats.
Was für mehr Venture Capital spricht: Die drei strategischen Hebel
Aus den empirischen Daten der Studie lassen sich drei zentrale strukturelle Hebel ableiten, die ein stärkeres Engagement in Wagniskapital institutionell begründen:
Hebel 1: Riesiger Spielraum
Die BVV 2 erlaubt einen Rahmen von bis zu 15 Prozent für Alternative Anlagen. Schweizer Pensionskassen nutzen diesen im Schnitt lediglich zu 5,3 Prozent. Am Gesetz liegt der Investitionsstau nicht.
Hebel 2: Langer Horizont bei Sammelstiftungen
Mit 6 aktiven Versicherten pro Rentner (vs. 2:1 bei Firmenkassen) fliessen weit mehr Beiträge ein als Renten abgehen. Das verlängert die Liability Duration und schafft den perfekten Zeithorizont für die Kapitalbindungsfristen von VC-Fonds.
Um diesen langen Horizont risikoorientiert zu nutzen, betont Raphael Tobler, Präsident der Swiss Startup Association, dass der Erfolg in der richtigen Struktur liegt: «Das Risiko liegt nicht im Ob, sondern im Wie. Es ist nicht die Aufgabe der Pensionskassen, die Gewinner von morgen zu finden. Der sinnvolle Weg führt über professionelle VC-Fonds oder über Fund-of-Funds.»
Hebel 3: Governance-Lücke
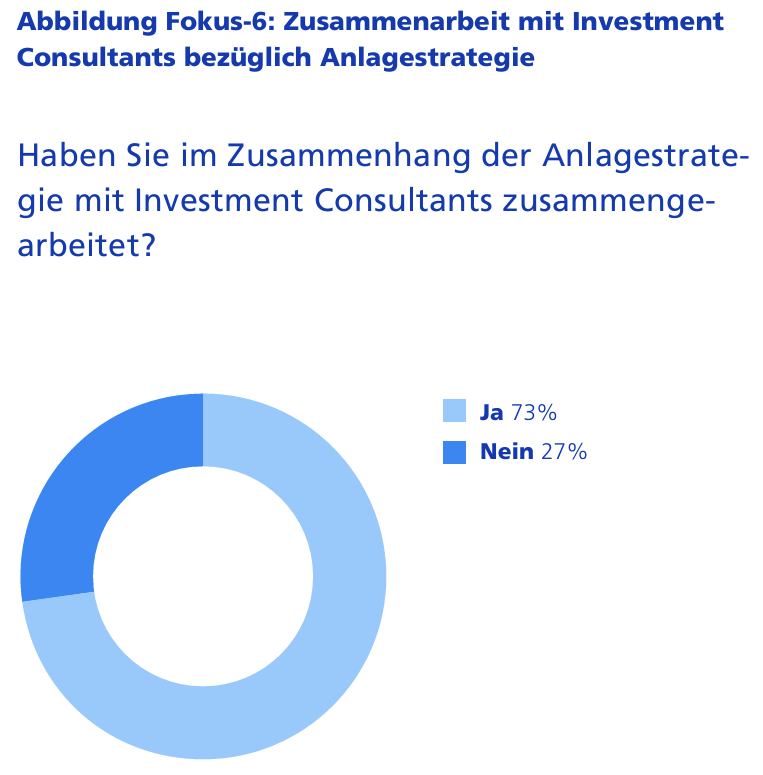
27 % der Kassen legen ihre Anlagestrategie ohne externe Beratung fest. Ohne spezialisierte Consultants fehlen oft Ressourcen und Know-how, um komplexe Assetklassen wie Venture Capital zu prüfen.
Was dagegen spricht: Die drei Gegenkräfte
Eine objektive Analyse erfordert auch den Blick auf die realen Hürden:
Gegenkraft 1: Attraktive Alternativen wie Infrastruktur und Zinsen
Infrastrukturinvestitionen bieten planbare Erträge und laufen Wagniskapital oft den Rang ab. Zudem sorgen gestiegene Zinsen dafür, dass auch klassische Anleihen wieder solide Renditen bringen. Das senkt für Pensionskassen den Druck, Renditechancen in volatilen Startups zu suchen.
Gegenkraft 2: Liquiditäts- und Stornorisiko
Trotz der 6:1-Demografie stehen Sammelstiftungen im Wettbewerb: Kündigen Firmen ihre Verträge, fliessen schlagartig Freizügigkeitsleistungen ab. Das verlangt substanzielle Liquiditätspuffer.
Gegenkraft 3: Treuhandpflicht statt Standortförderung
Stiftungsräte sind gesetzlich ausschliesslich dem finanziellen Wohl ihrer Versicherten verpflichtet (Fiduciary Duty). Standortförderung ist als primäres Anlegemotiv unzulässig.
Venture Capital muss sich im Portfolio-Kontext rein über risikoadjustierte Erträge und echte Diversifikation qualifizieren, appellativer Lokalpatriotismus ist als Allokationsstrategie unzulässig.
Fazit & Ausblick
Die Schweizer Pensionskassen stehen finanziell solide da, lassen jedoch durch konservative Asset Allocations potenzielles Vermögenswachstum für die Versicherten liegen. Die Mobilisierung von Vorsorgekapital zugunsten von Innovationen wird nur gelingen, wenn alle Akteure pragmatische Schritte einleiten.
Aus der Gesamtlage lassen sich drei zentrale Forderungen ableiten:
- An die Stiftungsräte: Den vorhandenen regulatorischen Spielraum bei Alternativen Anlagen (bis zu 15 %) mutiger ausschöpfen, um den Versicherten keine Rendite vorzuenthalten.
- An die Politik: Rahmenbedingungen für professionell verwaltete Schweizer Dachfonds sowie klare BVV 2-Regeln schaffen, um Kassen einen professionell strukturierten und breit diversifizierten Einstieg zu ermöglichen.
- An die Startup-Szene: Den Fokus gezielt auf Sammelstiftungen legen (passendes 6:1-Demografieprofil) und verständliche Aufklärungsarbeit für jene 27 % der Kassen leisten, die ohne externe Beratung agieren.
Raphael Tobler, Präsident der Swiss Startup Association, bringt die Notwendigkeit auf den Punkt: «Deshalb sollten Pensionskassen mehr Kapital, beispielsweise langfristig rund ein Prozent ihres Gesamtvermögens, professionell und breit diversifiziert in Venture Capital investieren. Ein Prozent entspricht auf Basis der heutigen Pensionskassenvermögen rund zwölf Milliarden Franken und würde damit massiv mehr Wachstumskapital mobilisieren. Nicht aus Patriotismus, sondern weil es für die Versicherten und die Schweiz wirtschaftlich sinnvoll sein kann. Wir haben Talente, Forschung und die Unternehmen. Es ist Zeit, dass wir stärker an ihrem Erfolg beteiligt sind.»
Hier geht es zur Schweizer Pensionskassenstudie 2025: https://www.swisscanto.com/media/swc/dokumente/pensionskassenstudien/pk-studie-2025/Pensionskassenstudie2025_DE.pdf
News
Other, related articles you may like